Mon Epargne Salariale

- 3.02K Avis
- 4,7
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
Gérer une épargne liée à son emploi n’est pas toujours très agréable : on cherche un relevé, on veut comprendre un mouvement, on hésite entre laisser une somme investie ou demander une opération, puis on finit parfois par ouvrir un ordinateur simplement parce que l’application paraît trop importante pour être utilisée rapidement. Mon Epargne Salariale, développée par Natixis Interépargne, essaie justement de rendre ce suivi plus accessible depuis un téléphone. Après l’avoir utilisée comme une application financière de consultation et de gestion, je la trouve surtout intéressante pour garder un œil régulier sur son épargne entreprise sans attendre d’être devant un grand écran.
Elle est gratuite et classée dans la catégorie finance. Son public est assez large : salariés qui découvrent leur dispositif d’épargne, utilisateurs qui veulent contrôler une opération en cours, ou épargnants plus expérimentés qui souhaitent vérifier leur situation entre deux décisions. La note moyenne de 4,7, accompagnée d’environ 26 000 évaluations, montre qu’elle répond déjà aux attentes de nombreux utilisateurs. Elle dépasse aussi le million d’installations, ce qui la place parmi les solutions mobiles bien établies de son domaine.
Une routine simple pour suivre son épargne au quotidien
La meilleure façon d’utiliser Mon Epargne Salariale est de lui donner une place précise dans sa routine. Je ne la vois pas comme une application à ouvrir plusieurs fois par jour, ni comme un outil destiné à remplacer toute réflexion financière. Elle est plus utile lorsqu’elle devient le point de contrôle de son épargne salariale : une consultation après une prime, un passage mensuel pour vérifier l’évolution de la situation, ou une ouverture avant de prendre une décision concernant une disponibilité ou un placement.
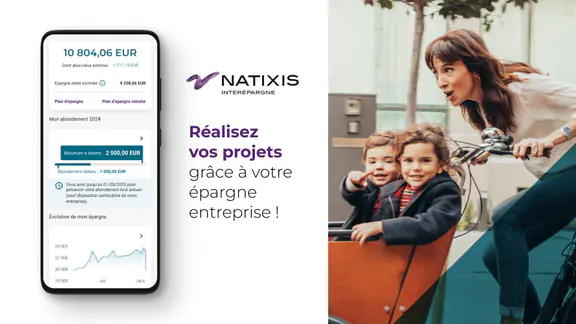
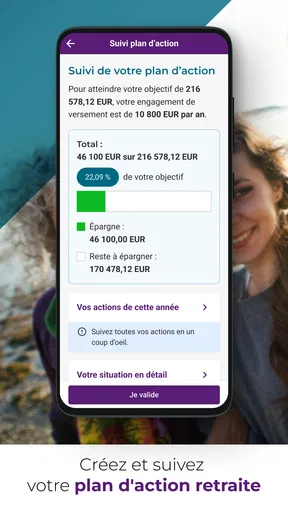
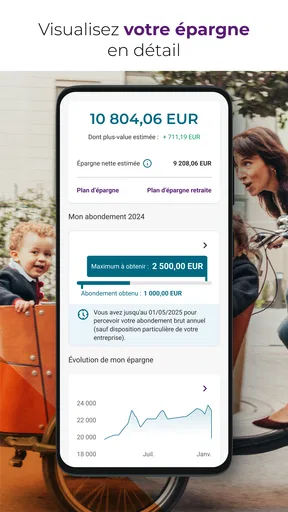
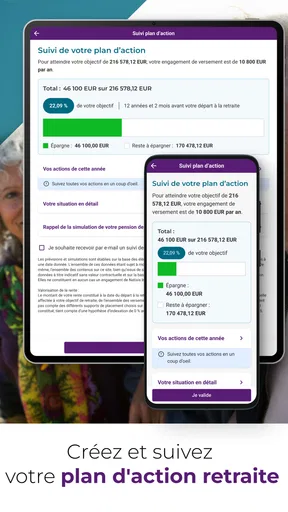
La première étape consiste à se connecter et à prendre le temps de repérer les informations principales. Selon la situation de chacun, l’écran d’accueil peut servir à distinguer la valeur globale de l’épargne, les différents compartiments ou les opérations récentes. Ce premier repérage évite une erreur fréquente : confondre le montant total affiché avec une somme immédiatement disponible. Dans ce type d’application, la valeur détenue, l’origine des versements et les conditions de retrait ne répondent pas toujours à la même logique.
Je conseille donc de commencer par regarder le détail plutôt que de se contenter du chiffre principal. Lorsqu’une somme vient d’être versée, il peut être utile de vérifier si elle apparaît comme un mouvement récent, comme une position déjà investie ou comme une opération encore en traitement. Cette habitude est particulièrement importante après une participation, un intéressement ou un versement volontaire, car l’utilisateur peut sinon croire que l’argent a disparu alors qu’il n’est simplement pas présenté au même endroit.
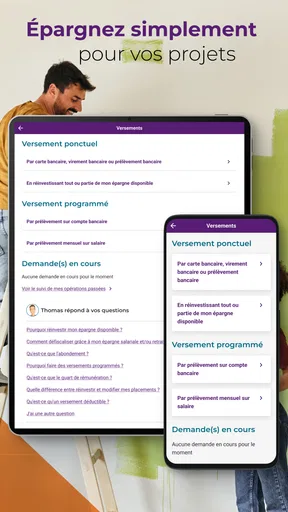
Mon Epargne Salariale est également pratique pour préparer une démarche sans la faire dans la précipitation. Je peux consulter les informations, relire les choix disponibles et réfléchir avant de confirmer. C’est un avantage concret par rapport à une gestion faite uniquement depuis des courriers ou des documents conservés dans une boîte mail. Le téléphone devient un accès permanent à son dossier, mais il ne transforme pas pour autant une décision financière en simple clic anodin.
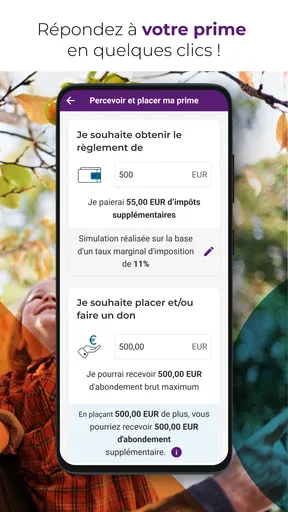
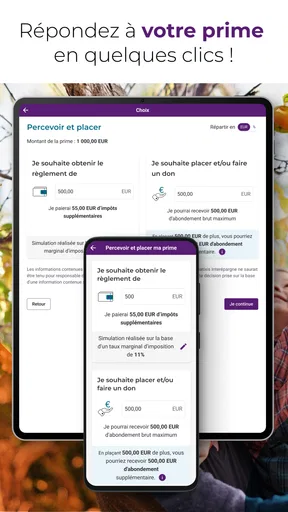
Dans un scénario courant, imaginons qu’un salarié reçoive une notification indiquant qu’une somme liée à son entreprise est disponible. Au lieu de choisir immédiatement, il peut ouvrir l’application, vérifier la répartition de son épargne, regarder les mouvements récents, puis comparer cette nouvelle somme avec son besoin de liquidités. S’il doit payer une dépense importante, la disponibilité peut compter davantage que la recherche d’une meilleure évolution à long terme. S’il n’a pas besoin de cet argent, il peut au contraire prendre le temps d’examiner les options affichées. L’intérêt de l’application est alors de rapprocher l’information de la décision, pas de décider à la place de l’utilisateur.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Ce que je vérifie avant chaque opération
Avant de valider une demande, je relis toujours le récapitulatif affiché. Je vérifie le montant, le support ou la destination sélectionnée, ainsi que la nature de l’opération. Sur un écran mobile, une sélection peut sembler évidente alors qu’elle correspond à une autre ligne du compte. Cette relecture est une petite discipline, mais elle évite de gérer son épargne avec la même rapidité qu’un achat courant.
Je regarde aussi la date ou le statut de l’opération lorsqu’ils sont visibles. Une demande n’est pas forcément exécutée au moment où elle est confirmée. Cette distinction aide à ne pas recommencer une action parce que le solde n’a pas encore changé. Elle est aussi utile pour conserver une trace mentale de ce qui a été demandé et de ce qui reste à faire. Pour les utilisateurs qui alternent entre l’application et l’espace web, cette vérification réduit les risques de doublon.
Autre point souvent négligé : les documents et justificatifs. Quand une information importante est associée à un relevé, à une opération ou à une campagne d’épargne, je préfère la consulter tant que le contexte est encore clair. Cela évite de devoir retrouver plus tard pourquoi un montant a évolué ou à quelle période correspond une ligne. L’application ne remplace pas un archivage personnel, mais elle peut aider à faire le tri entre les événements réellement importants et les simples consultations.
Les réglages qui méritent un passage attentif
Les réglages ne sont pas la partie la plus séduisante d’une application financière, mais ils peuvent changer la qualité de l’usage. Je commence par les notifications, lorsqu’elles sont proposées sur l’appareil. Trop d’alertes finissent par être ignorées, tandis qu’une notification liée à une opération ou à une information importante peut éviter de manquer une échéance. Mon conseil est de privilégier les alertes utiles au suivi de l’épargne plutôt que d’autoriser indistinctement tout ce qui apparaît.
Je vérifie ensuite les paramètres de sécurité disponibles et les habitudes de verrouillage du téléphone. Pour une application qui donne accès à des informations financières personnelles, le code de l’appareil, la biométrie lorsque le téléphone la prend en charge et la déconnexion sur un appareil partagé sont des réflexes plus importants qu’un accès légèrement plus rapide. Il faut trouver un équilibre : une protection trop compliquée peut pousser à éviter l’application, mais une protection négligée expose des informations qu’il vaut mieux garder privées.
Les préférences d’affichage peuvent aussi avoir un intérêt pratique. Si l’application permet de choisir certains éléments visibles ou la manière de consulter les informations, je recommande de privilégier les écrans qui montrent d’abord les mouvements et la répartition. L’objectif n’est pas de personnaliser pour le plaisir, mais de réduire le nombre d’étapes entre l’ouverture et la réponse recherchée. Un utilisateur qui consulte souvent la même information gagne surtout en clarté, pas nécessairement en vitesse brute.
Je conseille enfin de vérifier les coordonnées et les informations personnelles affichées dans l’espace de compte. Une ancienne adresse, un numéro de téléphone obsolète ou une donnée mal comprise peut compliquer une démarche ultérieure. Cette vérification est particulièrement pertinente après un changement d’employeur, un déménagement ou une modification de situation professionnelle. Ce n’est pas un réglage à faire chaque semaine, mais c’est l’un des contrôles les plus utiles après l’installation.
L’application est proposée pour les appareils fonctionnant au minimum sous Android 7.0. Cela la rend accessible à de nombreux téléphones encore utilisés, mais un appareil très ancien peut offrir une expérience moins confortable qu’un modèle récent. Avant de juger l’application sur une lenteur ou un affichage irrégulier, je vérifierais donc aussi l’état du téléphone, la version du système et la qualité de la connexion. Une application financière doit rester lisible, surtout au moment de confirmer une opération.
Les habitudes qui font gagner du temps sans prendre de risque
Les utilisateurs expérimentés ne cherchent pas forcément à tout automatiser. Ils construisent plutôt des habitudes répétables. La mienne consiste à ouvrir Mon Epargne Salariale à un moment calme, à consulter d’abord les mouvements, puis à examiner la répartition seulement si un événement récent le justifie. Cette séquence évite de se perdre dans les écrans et permet de répondre rapidement à la question essentielle : qu’est-ce qui a changé depuis la dernière consultation ?
Une autre méthode consiste à séparer consultation et décision. Je peux ouvrir l’application pour vérifier une information sans avoir l’intention de déplacer une somme. Cette séparation est saine, car elle limite les décisions prises sous l’effet d’une notification ou d’une inquiétude passagère. Si une opération semble nécessaire, je reviens ensuite avec un objectif précis et je relis les conditions affichées avant de confirmer.
Pour retrouver plus facilement une opération, je note dans un espace personnel la date approximative, le montant et la raison de la démarche. Je ne compte pas uniquement sur ma mémoire ou sur la présence immédiate d’une ligne dans l’historique. Cette méthode est utile lorsqu’on suit plusieurs versements ou lorsque l’on doit expliquer sa situation à un conseiller, à son service de ressources humaines ou à un proche qui participe à la réflexion.
Il est également judicieux de faire une capture mentale de la situation avant une modification importante : répartition observée, opération en attente, document consulté. Je ne recommande pas de conserver des captures d’écran sensibles sans protection, mais plutôt de noter les éléments nécessaires dans un endroit sûr. Le but est de pouvoir comparer avant et après, sans multiplier les actions dans l’application ni supposer qu’un changement est immédiat.
La gratuité de l’application est un avantage évident pour ce type d’usage, mais elle ne signifie pas que toutes les opérations liées à l’épargne sont sans conséquence financière. Il faut distinguer le coût d’accès à l’outil et les règles propres au dispositif détenu. Je lis donc les informations présentées au moment de l’action au lieu de considérer l’application comme une simple interface neutre. C’est une nuance importante pour éviter de confondre confort numérique et absence de conditions.
Ce que l’application fait mieux que les solutions habituelles
Face aux relevés papier, aux documents PDF ou à un espace consulté uniquement sur ordinateur, l’application gagne surtout sur l’accès immédiat. Je peux vérifier une information depuis mon téléphone sans chercher un dossier ni attendre de retrouver mes identifiants sur un autre appareil. Pour un salarié qui reçoit régulièrement des informations liées à son entreprise, cette proximité rend le suivi moins occasionnel.
Elle est aussi plus adaptée à une consultation courte qu’un portail financier généraliste. Une banque classique rassemble souvent les comptes courants, les cartes, les crédits et d’autres produits. Cette richesse peut être utile pour une vision globale du budget, mais elle ne remplace pas un espace consacré à l’épargne entreprise. Mon Epargne Salariale a l’avantage de rester centrée sur ce sujet, ce qui rend la recherche plus directe lorsqu’on veut comprendre un mouvement lié au travail.
En revanche, je ne la choisirais pas comme outil principal pour établir un budget familial complet, comparer toutes ses banques ou analyser l’ensemble de son patrimoine. Une application de budget ou l’espace bancaire habituel sera plus approprié pour suivre les dépenses quotidiennes et les comptes courants. Mon Epargne Salariale intervient à un autre niveau : elle aide à comprendre et à gérer une épargne rattachée au cadre professionnel.
Elle ne remplace pas non plus l’accompagnement humain dans les situations complexes. Si l’utilisateur ne comprend pas les règles de disponibilité, l’origine d’une somme ou les conséquences d’un choix, il vaut mieux chercher une explication adaptée plutôt que de multiplier les essais dans l’application. L’interface peut présenter une information, mais elle ne connaît pas forcément les priorités personnelles qui doivent guider la décision.
Les limites à connaître avant de s’y fier complètement
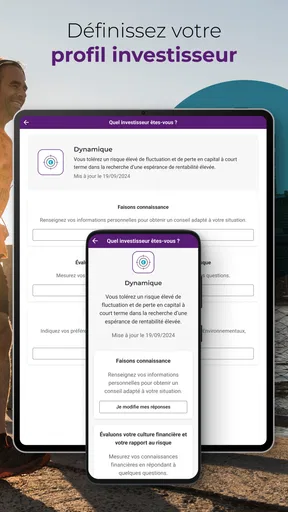
La principale limite vient du fait que l’application dépend du dispositif d’épargne salariale auquel l’utilisateur est rattaché. Elle n’a pas vocation à offrir la même liberté qu’une plateforme d’investissement généraliste. L’expérience peut donc sembler très claire pour consulter son compte, mais plus encadrée lorsqu’il s’agit de choisir entre plusieurs possibilités. Ce n’est pas nécessairement un défaut : cela reflète le cadre particulier de l’épargne entreprise.
Le mobile impose aussi ses contraintes. Lire un document détaillé, comparer plusieurs lignes ou relire des conditions longues est moins confortable sur un petit écran. Pour une décision importante, je préfère parfois consulter les informations sur un ordinateur si j’en ai la possibilité, puis utiliser le téléphone pour suivre le statut ou vérifier le résultat. L’application est excellente pour la proximité, mais la proximité ne doit pas être confondue avec le meilleur format pour chaque tâche.
Les temps de traitement peuvent également créer une impression de décalage. Après une demande, l’écran ne reflète pas forcément immédiatement la nouvelle situation. Il faut résister à l’envie de répéter l’action simplement parce que l’affichage n’a pas encore évolué. Cette prudence vaut pour toute application financière, mais elle est particulièrement importante lorsqu’un utilisateur consulte son solde juste après une opération.
Enfin, l’application ne conviendra pas à quelqu’un qui recherche une analyse très poussée de ses placements, des outils complets de planification ou une vue réunissant tous ses avoirs. Dans ce cas, un service spécialisé ou un accompagnement professionnel pourra être plus pertinent. Je la recommande à ceux qui veulent gérer leur épargne salariale avec sérieux et simplicité, pas à ceux qui attendent une station de pilotage complète de leur patrimoine.
Mon avis après une utilisation régulière
Mon Epargne Salariale réussit quelque chose de concret : elle rend moins abstraite une épargne que l’on oublie facilement parce qu’elle est liée au travail et non au compte courant. Son intérêt apparaît surtout dans les petits gestes répétés : vérifier un versement, comprendre une évolution, consulter un document, préparer une demande et contrôler son statut. Ce sont des actions simples, mais leur accessibilité peut réellement améliorer le suivi.
J’apprécie particulièrement la possibilité de dissocier la surveillance de la décision. L’application facilite la consultation, tandis que l’utilisateur conserve la responsabilité de réfléchir aux conséquences. En adoptant une routine sobre, en réglant les notifications avec discernement et en relisant chaque récapitulatif, on obtient une expérience plus fiable que si l’on ouvre l’outil uniquement dans l’urgence.
La version actuelle, 3.148.4, s’inscrit dans une application présente depuis le 10 juin 2011. Cette continuité explique en partie pourquoi elle paraît conçue pour un besoin durable plutôt que pour une simple opération ponctuelle. Elle est accessible avec une classification PEGI 3, et son usage reste adapté à un public général qui souhaite consulter une épargne liée à son activité professionnelle.
Je la conseillerais d’abord aux salariés qui veulent arrêter de laisser leur épargne entreprise dormir dans un coin de leur esprit. Elle convient aussi à ceux qui préfèrent vérifier eux-mêmes les informations avant de contacter leur employeur ou Natixis Interépargne. Je serais plus réservé pour une personne qui ne possède pas ce type d’épargne, qui veut gérer un portefeuille très diversifié ou qui a besoin d’un accompagnement personnalisé à chaque étape.
Au final, Mon Epargne Salariale n’essaie pas de devenir une banque complète ni un conseiller financier personnel. Sa force est plus précise : offrir un accès mobile à une épargne professionnelle et encourager un suivi régulier. En l’utilisant comme un tableau de contrôle, avec des vérifications calmes et des habitudes constantes, je la trouve réellement utile. Si votre objectif est de savoir où en est votre épargne entreprise et d’agir avec davantage de méthode, c’est une application que je serais à l’aise de recommander à un ami.
FAQ sur Mon Epargne Salariale
Qu’est-ce que l’application Mon Epargne Salariale et à qui s’adresse-t-elle ?
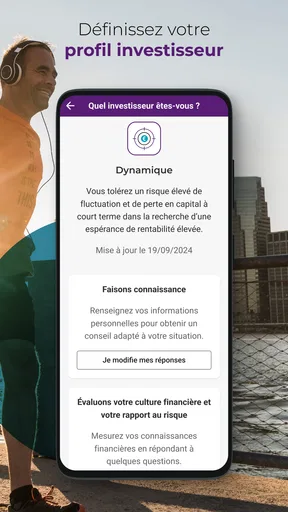
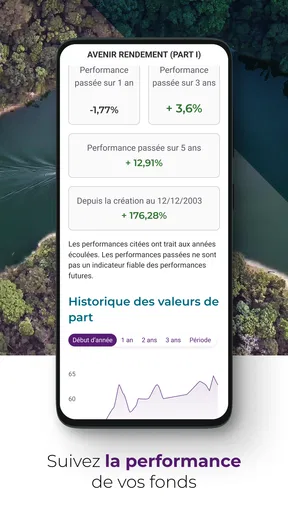
Mon Epargne Salariale est une application mobile destinée aux salariés dont l’entreprise propose un dispositif d’épargne salariale, comme un plan d’épargne entreprise ou un plan d’épargne retraite collectif. Elle permet généralement de consulter ses avoirs, suivre les opérations, visualiser la performance des placements et accéder aux documents liés à son épargne depuis un smartphone ou une tablette.
Quelles opérations peut-on effectuer avec Mon Epargne Salariale ?
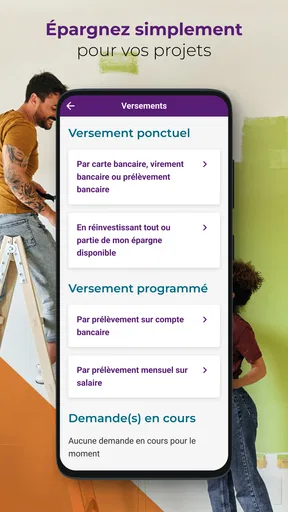
Selon les dispositifs proposés par votre employeur et les droits associés à votre compte, l’application peut permettre de consulter le solde de l’épargne, vérifier les mouvements récents, suivre les versements et arbitrer certains placements. Elle peut également donner accès aux demandes de déblocage, aux opérations d’investissement ou aux informations sur les supports disponibles. Les fonctions exactes peuvent varier selon le gestionnaire.
Comment se connecter à Mon Epargne Salariale pour la première fois ?
Lors de la première connexion, il est généralement nécessaire d’utiliser les identifiants transmis par l’organisme gestionnaire ou de créer un accès à partir des informations demandées, comme l’adresse e-mail, le numéro de compte ou des données personnelles de vérification. Une authentification renforcée peut être exigée. En cas d’oubli, la procédure de récupération des identifiants est accessible depuis l’écran de connexion.
Mes données personnelles et mes opérations sont-elles protégées dans l’application ?
L’application met normalement en place des mesures de sécurité adaptées à la consultation d’informations financières, notamment une connexion protégée, une authentification personnelle et parfois une validation supplémentaire lors des opérations sensibles. Il reste recommandé d’utiliser la dernière version disponible, d’éviter les réseaux Wi-Fi publics et de ne jamais communiquer son mot de passe ou ses codes de confirmation à un tiers.
Mon Epargne Salariale est-elle gratuite et compatible avec mon appareil ?
Le téléchargement de Mon Epargne Salariale est généralement gratuit, mais certaines opérations ou certains services peuvent dépendre des conditions prévues par votre entreprise et par le gestionnaire de votre épargne. Avant l’installation, vérifiez la compatibilité avec la version d’Android ou d’iOS utilisée, ainsi que l’espace de stockage disponible. Une connexion Internet est nécessaire pour actualiser les informations du compte.
Les points forts de Mon Epargne Salariale
Points à garder à l’esprit concernant Mon Epargne Salariale